Artykuł sponsorowany
Jakie informacje powinien otrzymać klient przed podpisaniem umowy pożyczki w lombardzie
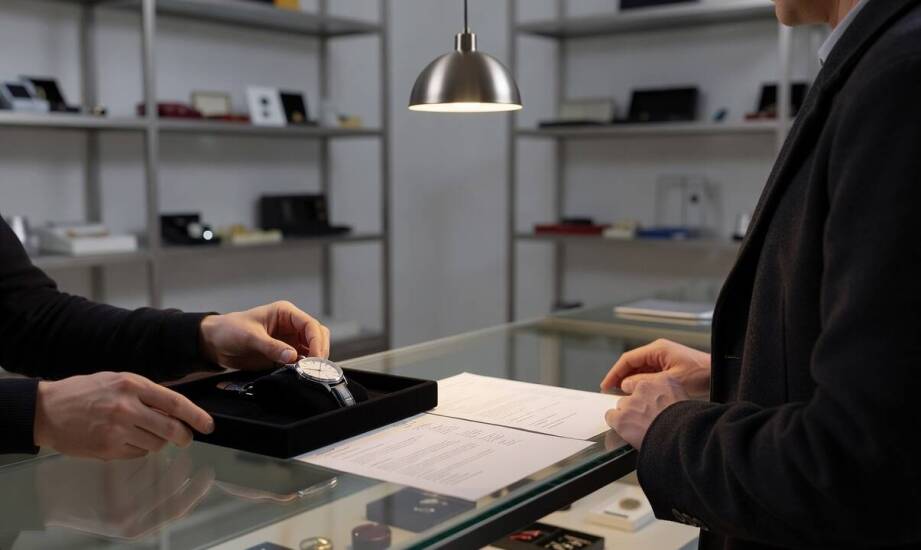
Oddanie wartościowego przedmiotu pod zastaw pozwala szybko pozyskać niezbędną gotówkę, ale wymaga bezwzględnego zrozumienia wszystkich zasad transakcji. Brak rzetelnych danych przed sfinalizowaniem formalności rodzi poważne problemy, związane często z ukrytymi prowizjami czy nagłymi zmianami harmonogramu spłat. Klienci szukający doraźnego wsparcia finansowego bywają narażeni na niekorzystne zapisy, jeśli nie przeanalizują dokładnie przedstawianych im propozycji. Nowe prawo chroni konsumentów, wymuszając pełną przejrzystość po stronie instytucji udzielającej finansowania pod zastaw. Od 2024 roku każdy podmiot z tej branży ma kategoryczny obowiązek dostarczyć dokładne wyliczenia, zestawienia kosztów oraz zasady współpracy przed zawarciem ostatecznego porozumienia. Taki wymóg pozwala uniknąć późniejszych rozczarowań i konfliktów.
Jakie informacje przedumowne musi przekazać firma po zmianach z 2024 roku
Zgodnie z ustawą obowiązującą od początku 2024 roku, konsument musi otrzymać szczegółowe dane na trwałym nośniku przed zawarciem transakcji. Przepisy radykalnie zmieniły podejście do ochrony pożyczkobiorców, nakładając na przedsiębiorców obowiązek udostępnienia specjalnego formularza informacyjnego. Dokładny wzór tego dokumentu definiują załączniki do ustawy, co ujednolica standardy obsługi na całym rynku. Taki arkusz zawiera podstawowe dane firmy, numer w rejestrze przedsiębiorców wykonujących działalność lombardową, a także precyzyjnie wyliczoną kwotę finansowania. Wymagane jest również jasne wskazanie całkowitego kosztu z podziałem na poszczególne składniki operacyjne, opisu weryfikowanego zabezpieczenia oraz harmonogramu uregulowania należności.
Formularz informacyjny bardzo wyraźnie określa wszelkie skutki braku terminowej zapłaty ze strony klienta. Prawo surowo zakazuje skracania lub upraszczania tego dokumentu, gwarantując konsumentowi odpowiedni czas na zapoznanie się z warunkami. Przekazanie kompletnych informacji stanowi kluczowy element legalnego procesu. Pominięcie obowiązkowych elementów narusza ustawę, co naraża podmiot przyjmujący zastaw na dotkliwe sankcje prawne i umożliwia podważenie samej transakcji.
Elementy umowy decydujące o ryzyku oraz procedura przyjęcia zastawu
Cztery podstawowe czynniki bezpośrednio kształtują profil ryzyka dla każdego konsumenta decydującego się na tego typu usługę. Należą do nich wysokość kosztów, ostateczna data wykupu mienia, zasady przedłużania porozumienia oraz konsekwencje braku terminowej wpłaty. Znowelizowane przepisy ściśle określają maksymalny próg obciążeń finansowych, chroniąc klientów przed nadmiernym zadłużeniem. Koszty pozaodsetkowe nie mogą przekroczyć 20 procent kwoty w pierwszym roku trwania porozumienia, rosnąc maksymalnie o 10 punktów procentowych rocznie. Ustawodawca zaznacza przy tym, że całkowita górna granica wynosi 45 procent sumy udzielonego zobowiązania, niezależnie od czasu trwania umowy.
W przypadku trudności ze zgromadzeniem środków istnieje możliwość przedłużenia terminu wykupu, o ile obie strony wyrażą na to zgodę przed upływem pierwotnej daty. Zawarcie takiego aneksu oznacza w praktyce, że wszelkie koszty liczy się od początku dla nowego, uzgodnionego okresu spłaty. Opóźnienie w uregulowaniu należności bez wcześniejszych ustaleń automatycznie uruchamia procedurę zbycia przekazanego przedmiotu. Ustawodawca rygorystycznie narzuca, aby sprzedaż zastawu nastąpiła po upływie 30 dni, ale nie później niż 60 dni od ustalonego terminu spłaty. Sprzedaż odbywa się zazwyczaj poprzez publiczną aukcję elektroniczną. Ewentualna nadwyżka finansowa wraca do pierwotnego właściciela po potrąceniu prowizji sięgającej maksymalnie 20 procent.
Sama procedura przyjęcia zabezpieczenia wymaga precyzyjnych i bezpośrednich oględzin na miejscu w lokalu. Doświadczony pracownik ocenia ogólny stan techniczny, rynkową wartość kruszcu lub sprzętu oraz jego kompletność. Klient potwierdza przedstawioną wycenę własnoręcznym podpisem na wiążącym dokumencie, do którego standardowo dołącza się dokumentację fotograficzną weryfikowanego mienia.
Funkcjonujące na rynku przedsiębiorstwa na bieżąco dopasowują procedury operacyjne do zaktualizowanych wymogów prawnych. Założona w 2006 roku rodzinna firma Jubiliare zajmuje się profesjonalnym handlem hurtowym oraz świadczy usługi z zakresu naprawy biżuterii, wymiany walut i skupu kruszców. Odwiedzając działający zgodnie z nowymi wytycznymi lombard we Wrocławiu, konsument przechodzi przez przejrzysty, w pełni udokumentowany proces oceny przedmiotu, który opiera się na twardych wytycznych ustawowych.
Posiadanie wszystkich dokumentów na trwałym nośniku daje konsumentowi wyjątkowo solidną podstawę do obrony swoich praw w sytuacjach kryzysowych. Właściwie sporządzony formularz informacyjny i pisemne ustalenia pozwalają skutecznie dochodzić roszczeń w przypadku ewentualnych sporów instytucjonalnych. Dokładna znajomość harmonogramu, rygorystycznych konsekwencji opóźnień oraz rzetelna wycena chronią prywatny majątek przed pochopną utratą. Ostatecznie to właśnie pełna transparentność warunków i wzajemne zrozumienie praw przed złożeniem podpisu decydują o stabilności całego procesu. W ten sposób rzetelne procedury prawnie zabezpieczają długofalowe interesy finansowe każdej ze stron.
Kategorie artykułów
Polecane artykuły
Jakie dodatki może mieć funkcjonalna wędkarska torba?
Torba wędkarska odgrywa kluczową rolę w organizacji i komforcie podczas wędkowania. Odpowiedni wybór tego akcesorium jest istotny, ponieważ wpływa na efektywność oraz przyjemność z łowienia ryb. Funkcjonalna torba powinna spełniać wymagania pasjonatów, oferując odpowiednią pojemność, liczne kieszeni
W jaki sposób łatanie plandek przedłuża żywotność plandek?
Łatanie plandek jest niezbędne do zachowania ich użyteczności i długowieczności. Regularne naprawy mają znaczenie zarówno z perspektywy ekonomicznej, jak i praktycznej, ponieważ pozwalają uniknąć kosztownych wymian. Plandeki znajdują zastosowanie w różnych dziedzinach, co sprawia, że są narażone na